Si es propietario de un inmueble en España pero vive en el extranjero, pagar el IBI (impuesto municipal) anual es solo la mitad de lo que la Agencia Tributaria espera de usted. La mayoría de los propietarios no residentes deben además un segundo impuesto, distinto, que se presenta en el Modelo 210, y muchos propietarios británicos e irlandeses de la Costa Cálida no saben que existe hasta que les llega una carta de sanción. Esta guía explica qué es el Modelo 210, el sorprendente impuesto sobre la «renta imputada» que se debe incluso por una vivienda vacacional vacía, los tipos y plazos de 2026 y cómo cumplir con sus obligaciones.
¿Prefiere que nos encarguemos nosotros? PALS presenta cada año el Modelo 210 de los propietarios no residentes, con explicaciones claras, y puede ponerle al día si ha dejado pasar ejercicios anteriores. Solicite presupuesto.
¿Qué es el Modelo 210?
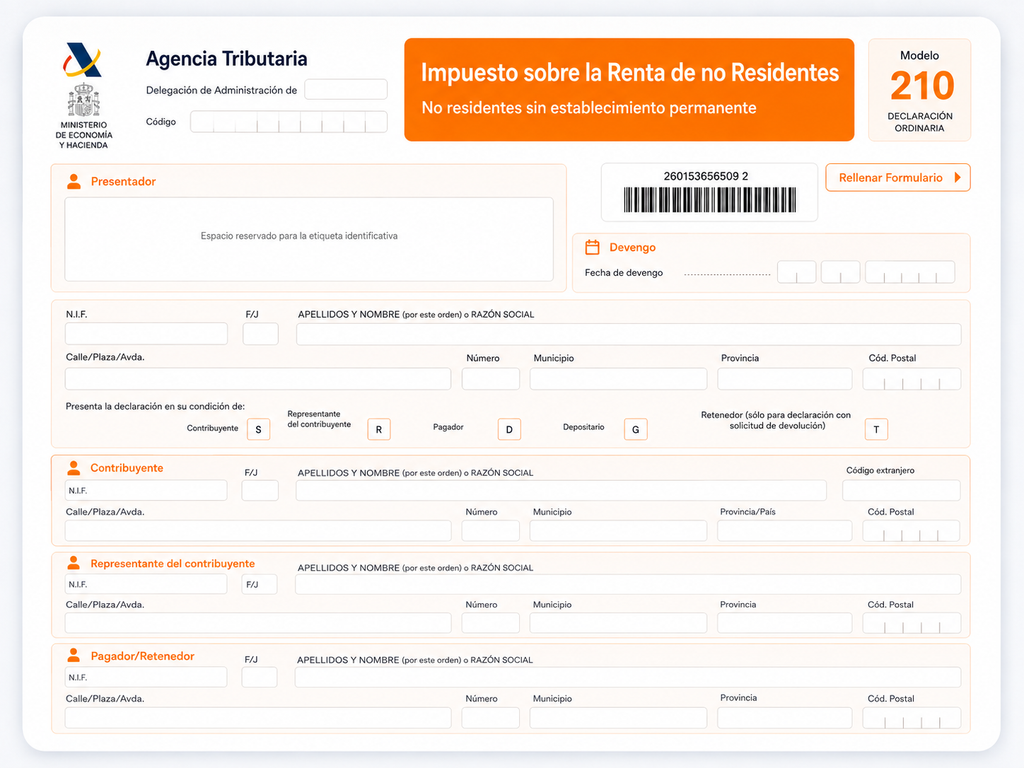
El Modelo 210 es la declaración del Impuesto sobre la Renta de no Residentes (IRNR), el formulario que utilizan las personas que no son residentes fiscales en España pero obtienen rentas vinculadas a España. Para los propietarios de inmuebles, abarca tres situaciones distintas:
- Renta imputada por un inmueble que usted utiliza o deja vacío (anual),
- Rentas del alquiler si alquila el inmueble (anual o periódica)
- Ganancias patrimoniales cuando vende (se presenta poco después de la compraventa).
Este artículo se centra en las dos primeras, las que debe atender cada año mientras es propietario. El impuesto por la venta se trata aparte en nuestra guía sobre el impuesto sobre la ganancia patrimonial de los no residentes que venden una vivienda en España.
El impuesto que sorprende a todos: la renta imputada
Esta es la parte que pilla desprevenidos a los propietarios. Aunque su vivienda en España permanezca vacía once meses al año y no le genere ningún ingreso, la ley española la trata como si generara una renta de alquiler teórica, y le grava por ella. Es lo que se denomina renta imputada.
La lógica es que ser propietario de una segunda vivienda que está a su disposición supone un beneficio, y España grava ese beneficio. Se aplica a cualquier inmueble urbano que no sea su residencia habitual y no esté alquilado durante el período de que se trate.
Pagar el IBI no cubre esta obligación. El IBI es un impuesto municipal que factura el ayuntamiento; el impuesto sobre la renta imputada es un impuesto estatal que se presenta ante la Agencia Tributaria en el Modelo 210. Son dos obligaciones completamente distintas.
¿Cómo se calcula la renta imputada?
La base imponible es un pequeño porcentaje del valor catastral de su inmueble, que figura en su recibo del IBI:
- El 1,1 % del valor catastral si dicho valor se ha revisado o actualizado en los últimos diez años aproximadamente, o
- El 2 % del valor catastral si no se ha actualizado recientemente.
A esa base se le aplica después el tipo de no residentes que corresponda:
- El 19 % para residentes de la UE, Islandia, Noruega o Liechtenstein, o
- El 24 % para residentes de cualquier otro lugar.
Tras el Brexit, los propietarios británicos se consideran de fuera de la UE y pagan el tipo del 24 %. Es uno de los cambios prácticos más importantes para los propietarios británicos desde el Brexit.
Ejemplo práctico
Supongamos que un matrimonio residente en el Reino Unido es propietario de un apartamento vacacional en Puerto de Mazarrón con un valor catastral de 90.000 €, revisado recientemente (por lo que se aplica el 1,1 %):
- Base imponible: 90.000 € × 1,1 % = 990 €
- Impuesto al 24 % (fuera de la UE): 990 € × 24 % = 237,60 € al año
Si hay dos propietarios, cada uno presenta su propio Modelo 210 por su participación del 50 %, es decir, unos 118,80 € cada uno. Las cifras son modestas, pero no lo son las sanciones y los intereses por años sin presentar la declaración.
Si alquila el inmueble
Si alquila su inmueble, debe declarar en el Modelo 210 los ingresos reales por alquiler en lugar de la renta imputada (o además de ella, por los períodos en que estuvo vacío). La diferencia clave según la residencia es importante:
- Los residentes en la UE/EEE pagan el 19 % sobre los ingresos netos, tras deducir los gastos admitidos (una parte proporcional del IBI, gastos de comunidad, seguro, reparaciones, intereses de la hipoteca, etc.).
- Los residentes de fuera de la UE, incluidos los propietarios británicos, pagan el 24 % sobre los ingresos brutos, sin deducción de gastos.
Esa imposibilidad de deducir gastos hace que la carga fiscal efectiva sea notablemente mayor para los arrendadores británicos que para los de la UE. Si alquila a turistas, recuerde que también necesita un registro turístico válido, como explicamos en nuestra guía sobre cómo alquilar legalmente su vivienda vacacional en Murcia.
Plazos: ¿cuándo se presenta el Modelo 210?
La renta imputada se presenta anualmente, durante el año siguiente al ejercicio fiscal. Para el ejercicio 2025, el plazo termina el 31 de diciembre de 2026.
Los plazos de presentación de las rentas del alquiler están cambiando. Desde 2024, las rentas del alquiler pueden agruparse en una única declaración anual, y una reforma de 2026 (Orden HAC/623/2026) modifica además los plazos y la información que debe declararse, incluido un nuevo anexo que obliga a los arrendadores de la UE/EEE a detallar los gastos deducibles por categorías en lugar de como una cifra única. Dado que estos plazos están en evolución, confirme el plazo vigente para su situación antes de presentar la declaración; nuestro equipo fiscal sigue los cambios.
Incumplir el plazo puede dar lugar a sanciones, intereses y recargos. Las presentaciones tardías que usted regulariza voluntariamente suelen conllevar recargos menores que aquellas por las que le reclama Hacienda, y normalmente puede presentar declaraciones atrasadas de hasta cuatro años para ponerse al día.
Por qué se está sorprendiendo a los no residentes
La Agencia Tributaria ha reforzado de forma considerable el control en los últimos años, mediante cruces automáticos de datos con el Registro de la Propiedad y con plataformas digitales de alquiler como Airbnb y Booking. Hoy resulta fácil para las autoridades ver quién tiene un inmueble en España, por lo que es mucho más probable que se detecte la falta de presentación que antes.
Existe además una cuestión jurídica abierta que conviene conocer: la Comisión Europea ha cuestionado formalmente la norma española que obliga a los no residentes a pagar el impuesto sobre la renta imputada por los inmuebles que utilizan ellos mismos, alegando que los residentes no tributan de la misma forma por su vivienda habitual. Tal como están las cosas, debe seguir presentando la declaración, pero si algún día se anula la norma, los contribuyentes que la hayan presentado podrían reclamar devoluciones de ejercicios anteriores, otra razón para seguir presentándola en lugar de ignorarla.
¿Y el IBI y otros costes?
Para tener clara la visión de conjunto, como propietario no residente normalmente deberá afrontar:
- IBI – impuesto municipal anual sobre bienes inmuebles, que factura el ayuntamiento.
- Impuesto sobre la renta imputada (Modelo 210) – impuesto estatal anual, incluso si el inmueble está vacío.
- Impuesto sobre las rentas del alquiler (Modelo 210) – si alquila el inmueble.
- Tasa de basuras y gastos de comunidad, cuando proceda.
- Impuesto sobre la ganancia patrimonial y plusvalía – solo cuando vende.
Nuestro equipo de impuestos y contabilidad gestiona la presentación del Modelo 210 de propietarios de toda la Costa Cálida para que nada se quede en el tintero.
Preguntas frecuentes
¿Pagan impuestos los no residentes por un inmueble en España que no alquilan?
Sí. Incluso una segunda vivienda vacía está sujeta al impuesto sobre la renta imputada (renta imputada), que se presenta anualmente en el Modelo 210. Es independiente del IBI.
¿Cuánto es el impuesto sobre la renta imputada de no residentes en España?
La base es el 1,1 % o el 2 % del valor catastral, gravada al 19 % para residentes en la UE/EEE o al 24 % para todos los demás, incluidos los propietarios británicos tras el Brexit.
¿Cuál es el plazo del Modelo 210?
Para la renta imputada, se presenta durante el año siguiente al ejercicio fiscal, de modo que la renta de 2025 debe presentarse antes del 31 de diciembre de 2026. Los plazos de las rentas del alquiler están cambiando por una reforma de 2026, así que confirme el plazo vigente.
¿Qué ocurre si nunca he presentado el Modelo 210?
Normalmente puede regularizar los últimos cuatro años. La presentación tardía voluntaria suele conllevar recargos menores que ser requerido por Hacienda, algo cada vez más probable dados los cruces automáticos de datos.
¿Tienen que presentar ambos propietarios la declaración por separado?
Sí. Si un inmueble tiene más de un propietario, cada uno presenta su propio Modelo 210 por su cuota de propiedad.
Deje que nos ocupemos de su Modelo 210
Si es propietario de un inmueble en Murcia y no está seguro de tener al día su impuesto de no residente, o nunca ha presentado el impuesto sobre la renta imputada, podemos revisar su situación, ponerle al día y presentarlo por usted cada año.
Qué incluye nuestro servicio de Modelo 210:
- Comprobación de su valor catastral y cálculo de la renta imputada correcta para cada propietario.
- Preparación y presentación del Modelo 210 cada año antes del plazo, para que nunca tenga que acordarse.
- Declaración de las rentas del alquiler si alquila el inmueble, incluidos los alquileres vacacionales.
- Regularización de los ejercicios anteriores que haya podido dejar pasar, para reducir sanciones e intereses.
- Presentación del Modelo 210 tras una venta para liquidar su impuesto sobre la ganancia patrimonial o reclamar la retención del 3 %.
- Explicación de todo en inglés, por correo electrónico o teléfono, viva donde viva.
Sus declaraciones se preparan bajo la supervisión de Antonio Legaz Morales, director de asuntos jurídicos de PALS y abogado colegiado en el Ilustre Colegio de Abogados de Cartagena (n.º 1106), con más de 30 años de experiencia asesorando a propietarios extranjeros en la Costa Cálida.
Reserve una consulta o contacte con PALS en Puerto de Mazarrón y Alhama.
Antonio Legaz Morales
Antonio Legaz Morales is the founder and CEO of PALS Solicitors. A qualified Spanish lawyer, he is a registered member of the Ilustre Colegio de Abogados de Cartagena (Bar Association of Cartagena, Murcia), collegiate number 1106, and holds a law degree from the Universidad San Pablo-CEU in Madrid.
With more than 25 years in active legal practice, Antonio specialises in property conveyancing, Spanish tax, and inheritance and succession law for international clients on the Costa Cálida. He advises UK, Irish and other foreign nationals buying, selling and inheriting property across Puerto de Mazarrón, the Mar Menor and Condado de Alhama, guiding them through the Spanish legal and tax system in plain English.
View his professional profile on Legalia.