Wenn Sie eine Immobilie in Spanien besitzen, aber im Ausland leben, ist die Zahlung Ihrer jährlichen IBI (Grundsteuer) nur die Hälfte dessen, was die spanische Steuerbehörde von Ihnen erwartet. Die meisten nicht ansässigen Eigentümer schulden zusätzlich eine zweite, eigene Steuer, die mit dem Modelo 210 erklärt wird, und viele britische und irische Eigentümer an der Costa Cálida wissen von ihrer Existenz nicht, bis ein Bußgeldschreiben eintrifft. Dieser Ratgeber erklärt, was das Modelo 210 ist, die überraschende Steuer auf „fiktive Einkünfte“, die Sie selbst für ein leerstehendes Ferienhaus schulden, die Sätze und Fristen für 2026 und wie Sie alles ordnungsgemäß erledigen.
Sie möchten es einfach erledigt haben? PALS reicht das Modelo 210 jedes Jahr für nicht ansässige Eigentümer ein, auf Englisch, und kann Sie auf den neuesten Stand bringen, falls Sie frühere Jahre versäumt haben. Fragen Sie uns nach einem Angebot.
Was ist das Modelo 210?
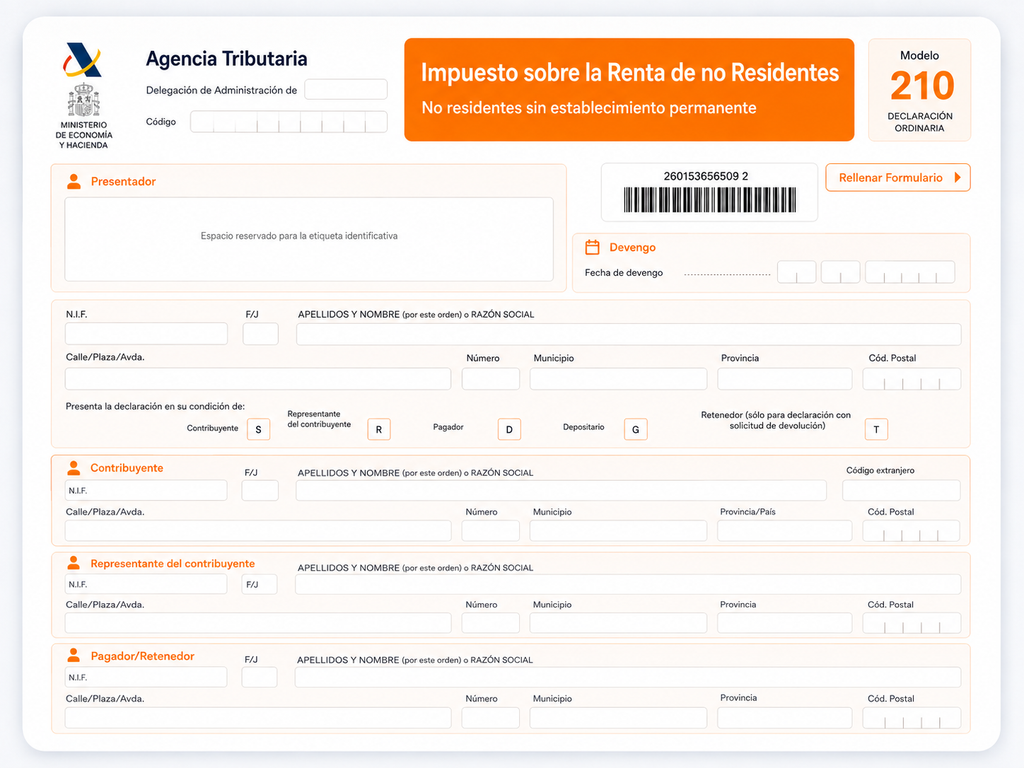
Das Modelo 210 ist die Einkommensteuererklärung für Nicht-Residenten (IRNR), das Formular für Personen, die in Spanien nicht steuerlich ansässig sind, aber Einkünfte mit Spanienbezug erzielen. Für Immobilieneigentümer deckt es drei verschiedene Situationen ab:
- Fiktive Einkünfte (imputed income) aus einer Immobilie, die Sie selbst nutzen oder leer stehen lassen (jährlich),
- Mieteinkünfte, wenn Sie die Immobilie vermieten (jährlich oder periodisch)
- Kapitalgewinne beim Verkauf (kurz nach der Beurkundung einzureichen).
Dieser Artikel konzentriert sich auf die ersten beiden, mit denen Sie es jedes Jahr zu tun haben, solange Sie Eigentümer sind. Die Steuer beim Verkauf behandeln wir separat in unserem Ratgeber zur Kapitalertragsteuer für Nicht-Residenten beim Verkauf einer spanischen Immobilie.
Die Steuer, die alle überrascht: fiktive Einkünfte (renta imputada)
Hier ist der Teil, der Eigentümer auf dem falschen Fuß erwischt. Selbst wenn Ihr spanisches Haus elf Monate im Jahr leer steht und Ihnen nichts einbringt, behandelt das spanische Recht es so, als würde es fiktive Mieteinkünfte erzielen, und besteuert Sie darauf. Das nennt man renta imputada, also fiktive Einkünfte.
Die Logik dahinter: Eine Zweitwohnung, die Ihnen zur eigenen Nutzung zur Verfügung steht, ist ein Vorteil, und Spanien besteuert diesen Vorteil. Sie gilt für jede städtische Immobilie, die nicht Ihr Hauptwohnsitz ist und im jeweiligen Zeitraum nicht vermietet wird.
Die Zahlung Ihrer IBI deckt das nicht ab. Die IBI ist eine kommunale Steuer, die die Gemeinde in Rechnung stellt; die Steuer auf fiktive Einkünfte ist eine nationale Steuer, die mit dem Modelo 210 bei der Agencia Tributaria erklärt wird. Es handelt sich um zwei völlig getrennte Pflichten.
Wie werden fiktive Einkünfte berechnet?
Die Bemessungsgrundlage ist ein kleiner Prozentsatz des Katasterwerts (valor catastral) Ihrer Immobilie, der auf Ihrem IBI-Bescheid steht:
- 1,1 % des Katasterwerts, wenn dieser innerhalb der letzten etwa zehn Jahre überprüft oder aktualisiert wurde, oder
- 2 % des Katasterwerts, wenn er in letzter Zeit nicht aktualisiert wurde.
Diese Grundlage wird dann mit dem geltenden Satz für Nicht-Residenten besteuert:
- 19 % für Einwohner der EU, Islands, Norwegens oder Liechtensteins, oder
- 24 % für Einwohner aller anderen Länder.
Nach dem Brexit werden britische Eigentümer als Nicht-EU-Bürger behandelt und zahlen den Satz von 24 %. Das ist eine der bedeutendsten praktischen Änderungen für britische Eigentümer seit dem Brexit.
Rechenbeispiel
Nehmen wir an, ein im Vereinigten Königreich ansässiges Ehepaar besitzt eine Ferienwohnung in Puerto de Mazarrón mit einem Katasterwert von 90.000 €, der kürzlich überprüft wurde (es gilt also der Satz von 1,1 %):
- Steuerliche Bemessungsgrundlage: 90.000 € × 1,1 % = 990 €
- Steuer zu 24 % (Nicht-EU): 990 € × 24 % = 237,60 € pro Jahr
Gibt es zwei Eigentümer, reicht jeder sein eigenes Modelo 210 für seinen Anteil von 50 % ein, also jeweils rund 118,80 €. Die Beträge sind bescheiden, die Bußgelder und Zinsen für Jahre ohne Erklärung dagegen nicht.
Wenn Sie die Immobilie vermieten
Vermieten Sie Ihre Immobilie, müssen Sie im Modelo 210 die tatsächlichen Mieteinkünfte angeben, anstelle der fiktiven Einkünfte (oder zusätzlich dazu, für die Zeiträume des Leerstands). Der Unterschied nach Wohnsitz ist erheblich:
- Einwohner der EU/des EWR zahlen 19 % auf die Nettoeinkünfte, nach Abzug der zulässigen Ausgaben (ein anteiliger Teil der IBI, Gemeinschaftskosten, Versicherung, Reparaturen, Hypothekenzinsen usw.).
- Einwohner von Nicht-EU-Staaten, einschließlich britischer Eigentümer, zahlen 24 % auf die Bruttoeinkünfte, ohne zulässige Abzüge.
Weil Ausgaben nicht abgezogen werden können, ist die effektive Steuerbelastung für britische Vermieter spürbar höher als für Vermieter aus der EU. Wenn Sie an Urlauber vermieten, denken Sie daran, dass Sie außerdem eine gültige touristische Registrierung benötigen, wie wir in unserem Ratgeber zur legalen Vermietung Ihres Ferienhauses in Murcia erläutern.
Fristen: Wann reiche ich das Modelo 210 ein?
Die fiktiven Einkünfte werden jährlich erklärt, und zwar im Jahr nach dem Steuerjahr. Für das Steuerjahr 2025 endet die Frist am 31. Dezember 2026.
Die Einreichungsfenster für Mieteinkünfte ändern sich. Seit 2024 konnten Mieteinkünfte in einer einzigen Jahreserklärung zusammengefasst werden, und eine Reform von 2026 (Order HAC/623/2026) ändert die Fristen und die zu meldenden Angaben weiter, darunter eine neue Anlage, die EU/EWR-Vermieter verpflichtet, abzugsfähige Ausgaben nach Kategorien aufzuschlüsseln, statt sie als eine einzige Zahl anzugeben. Da diese Fristen im Fluss sind, bestätigen Sie die aktuelle Frist für Ihre Situation vor der Einreichung; unser Steuerteam verfolgt die Änderungen.
Eine versäumte Frist kann zu Bußgeldern, Zinsen und Zuschlägen führen. Verspätete Erklärungen, die Sie freiwillig nachholen, ziehen in der Regel geringere Zuschläge nach sich als solche, bei denen das Finanzamt Sie dazu auffordert, und meist können Sie bis zu vier Jahre rückwirkend nachreichen, um aufzuholen.
Warum Nicht-Residenten auffliegen
Die spanische Steuerbehörde hat die Kontrollen in den letzten Jahren deutlich verschärft und nutzt dazu automatische Datenabgleiche mit dem Grundbuch und mit digitalen Vermietungsplattformen wie Airbnb und Booking. Eine spanische Immobilie zu besitzen ist für die Behörden heute leicht erkennbar, was bedeutet, dass eine unterlassene Erklärung weit eher entdeckt wird als früher.
Außerdem gibt es eine aktuelle Rechtsfrage, die Sie kennen sollten: Die Europäische Kommission hat die spanische Regelung, nach der Nicht-Residenten Steuer auf fiktive Einkünfte für selbst genutzte Immobilien zahlen, förmlich beanstandet, mit der Begründung, dass Residenten für ihren Hauptwohnsitz nicht in gleicher Weise besteuert werden. Derzeit müssen Sie weiterhin einreichen. Sollte die Regelung aber einmal gekippt werden, können Steuerpflichtige, die eingereicht haben, möglicherweise Erstattungen für frühere Jahre beantragen, ein weiterer Grund, weiter einzureichen, statt es zu ignorieren.
Und die IBI und andere Kosten?
Damit das Gesamtbild klar bleibt: Als nicht ansässiger Eigentümer kommen in der Regel folgende Posten auf Sie zu:
- IBI – jährliche kommunale Grundsteuer, von der Gemeinde in Rechnung gestellt.
- Steuer auf fiktive Einkünfte (Modelo 210) – jährliche nationale Steuer, auch wenn die Immobilie leer steht.
- Steuer auf Mieteinkünfte (Modelo 210) – wenn Sie die Immobilie vermieten.
- Müllgebühren und Gemeinschaftskosten, soweit anfallend.
- Kapitalertragsteuer und plusvalía – nur beim Verkauf.
Unser Team für Steuern und Buchhaltung übernimmt die Einreichung des Modelo 210 für Eigentümer an der gesamten Costa Cálida, damit nichts durchs Raster fällt.
Häufig gestellte Fragen
Zahlen Nicht-Residenten Steuern auf eine spanische Immobilie, die sie nicht vermieten?
Ja. Auch eine leerstehende Zweitwohnung unterliegt der Steuer auf fiktive Einkünfte (renta imputada), die jährlich mit dem Modelo 210 erklärt wird. Sie ist von Ihrer IBI-Grundsteuer getrennt.
Wie hoch ist die Steuer auf fiktive Einkünfte für Nicht-Residenten in Spanien?
Die Grundlage beträgt 1,1 % oder 2 % des Katasterwerts und wird für Einwohner der EU/des EWR mit 19 % besteuert, für alle anderen mit 24 %, einschließlich britischer Eigentümer nach dem Brexit.
Wann ist die Frist für das Modelo 210?
Für fiktive Einkünfte reichen Sie im Jahr nach dem Steuerjahr ein, die Einkünfte von 2025 sind also bis zum 31. Dezember 2026 fällig. Die Fristen für Mieteinkünfte ändern sich durch eine Reform von 2026, bestätigen Sie daher das aktuelle Fenster.
Was passiert, wenn ich das Modelo 210 nie eingereicht habe?
In der Regel können Sie die letzten vier Jahre nachholen. Eine freiwillige verspätete Einreichung zieht im Allgemeinen geringere Zuschläge nach sich, als wenn das Finanzamt Sie dazu auffordert, was angesichts der automatischen Datenabgleiche immer wahrscheinlicher wird.
Müssen beide Eigentümer getrennt einreichen?
Ja. Hat eine Immobilie mehr als einen Eigentümer, reicht jeder sein eigenes Modelo 210 für seinen Eigentumsanteil ein.
Überlassen Sie uns Ihr Modelo 210
Wenn Sie eine Immobilie in Murcia besitzen und nicht sicher sind, ob Ihre Steuer als Nicht-Resident auf dem neuesten Stand ist, oder wenn Sie die Steuer auf fiktive Einkünfte noch nie erklärt haben, prüfen wir Ihre Situation, bringen Sie auf den neuesten Stand und reichen die Erklärung jedes Jahr für Sie ein.
Das umfasst unsere Leistung zum Modelo 210:
- Prüfung Ihres Katasterwerts und Berechnung der korrekten fiktiven Einkünfte für jeden Eigentümer.
- Vorbereitung und Einreichung des Modelo 210 jedes Jahr vor Fristablauf, sodass Sie nie daran denken müssen.
- Erklärung der Mieteinkünfte, wenn Sie die Immobilie vermieten, auch bei Ferienvermietung.
- Nachholen versäumter Vorjahre, um Bußgelder und Zinsen zu verringern.
- Einreichung des Modelo 210 nach einem Verkauf, um Ihre Kapitalertragsteuer abzurechnen oder den 3-%-Einbehalt zurückzufordern.
- Alles auf Englisch erklärt, per E-Mail oder Telefon, wo immer Sie leben.
Ihre Erklärungen werden unter der Aufsicht von Antonio Legaz Morales erstellt, Leiter der Rechtsabteilung bei PALS und Anwalt, eingetragen bei der Anwaltskammer Cartagena (Nr. 1106), mit mehr als 30 Jahren Erfahrung in der Beratung ausländischer Immobilieneigentümer an der Costa Cálida.
Vereinbaren Sie eine Beratung oder kontaktieren Sie PALS in Puerto de Mazarrón und Alhama.
Antonio Legaz Morales
Antonio Legaz Morales is the founder and CEO of PALS Solicitors. A qualified Spanish lawyer, he is a registered member of the Ilustre Colegio de Abogados de Cartagena (Bar Association of Cartagena, Murcia), collegiate number 1106, and holds a law degree from the Universidad San Pablo-CEU in Madrid.
With more than 25 years in active legal practice, Antonio specialises in property conveyancing, Spanish tax, and inheritance and succession law for international clients on the Costa Cálida. He advises UK, Irish and other foreign nationals buying, selling and inheriting property across Puerto de Mazarrón, the Mar Menor and Condado de Alhama, guiding them through the Spanish legal and tax system in plain English.
View his professional profile on Legalia.