Als u een woning in Spanje bezit maar in het buitenland woont, is het betalen van uw jaarlijkse IBI (gemeentelijke onroerendgoedbelasting) slechts de helft van wat de Spaanse belastingdienst van u verwacht. De meeste eigenaren die niet-resident zijn, zijn ook een tweede, afzonderlijke belasting verschuldigd die met Modelo 210 wordt aangegeven, en veel Britse en Ierse eigenaren aan de Costa Cálida weten niet dat die bestaat tot er een brief over een boete binnenkomt. Deze gids legt uit wat Modelo 210 is, de verrassende belasting op “toegerekend inkomen” die u zelfs voor een leegstaand vakantiehuis verschuldigd bent, de tarieven en termijnen voor 2026, en hoe u aan uw verplichtingen blijft voldoen.
Wilt u dit gewoon uit handen geven? PALS dient elk jaar Modelo 210 in voor eigenaren die niet-resident zijn, in het Engels, en kan u bijwerken als u eerdere jaren hebt gemist. Vraag ons om een offerte.
Wat is Modelo 210?
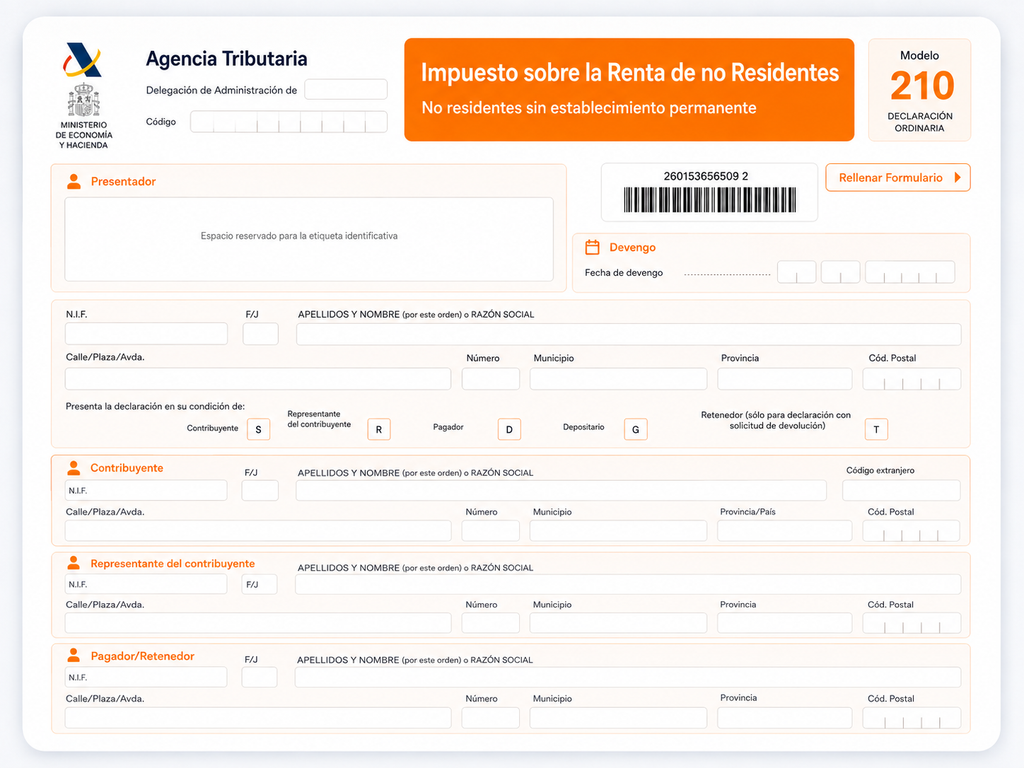
Modelo 210 is de aangifte inkomstenbelasting voor niet-residenten (IRNR), het formulier voor personen die in Spanje geen fiscaal inwoner zijn maar wel inkomsten uit Spanje hebben. Voor vastgoedeigenaren omvat het drie verschillende situaties:
- Toegerekend inkomen over een woning die u zelf gebruikt of leeg laat staan (jaarlijks),
- Huurinkomsten als u de woning verhuurt (jaarlijks of periodiek)
- Vermogenswinsten wanneer u verkoopt (kort na de akte in te dienen).
Dit artikel richt zich op de eerste twee, die u elk jaar tegenkomt zolang u eigenaar bent. De belasting bij verkoop wordt afzonderlijk behandeld in onze gids over vermogenswinstbelasting voor niet-residenten die een Spaanse woning verkopen.
De belasting die iedereen verrast: toegerekend inkomen (renta imputada)
Dit is het onderdeel dat eigenaren overvalt. Zelfs als uw Spaanse woning elf maanden per jaar leegstaat en u niets oplevert, behandelt de Spaanse wet haar alsof zij een fictief huurinkomen genereert, en belast u daarover. Dit heet renta imputada, oftewel toegerekend inkomen.
De gedachte erachter is dat het bezit van een tweede woning die voor eigen gebruik beschikbaar is een voordeel vormt, en Spanje belast dat voordeel. Het geldt voor elke stedelijke woning die niet uw hoofdverblijf is en niet wordt verhuurd gedurende de betreffende periode.
Het betalen van uw IBI dekt dit niet. IBI is een gemeentelijke belasting die door het gemeentebestuur wordt gefactureerd; de belasting op toegerekend inkomen is een landelijke belasting die met Modelo 210 bij de Agencia Tributaria wordt aangegeven. Het zijn twee volledig afzonderlijke verplichtingen.
Hoe wordt het toegerekend inkomen berekend?
De belastinggrondslag is een klein percentage van de kadastrale waarde (valor catastral) van uw woning, die op uw IBI-aanslag staat:
- 1,1% van de kadastrale waarde als die waarde in de afgelopen ongeveer tien jaar is herzien of bijgewerkt, of
- 2% van de kadastrale waarde als die niet recent is bijgewerkt.
Die grondslag wordt vervolgens belast tegen het toepasselijke tarief voor niet-residenten:
- 19% voor inwoners van de EU, IJsland, Noorwegen of Liechtenstein, of
- 24% voor inwoners van alle andere landen.
Na de Brexit worden Britse eigenaren behandeld als niet-EU en betalen zij het tarief van 24%. Dit is een van de meest ingrijpende praktische veranderingen voor Britse eigenaren sinds de Brexit.
Rekenvoorbeeld
Stel dat een stel dat in het Verenigd Koninkrijk woont een vakantieappartement in Puerto de Mazarrón bezit met een kadastrale waarde van € 90.000, onlangs herzien (dus het tarief van 1,1% is van toepassing):
- Belastinggrondslag: € 90.000 × 1,1% = € 990
- Belasting tegen 24% (niet-EU): € 990 × 24% = € 237,60 per jaar
Als er twee eigenaren zijn, dient ieder zijn eigen Modelo 210 in voor zijn aandeel van 50%, dus ongeveer € 118,80 per persoon. De bedragen zijn bescheiden, maar de boetes en rente voor jaren van niet-indienen zijn dat niet.
Als u de woning verhuurt
Als u uw woning verhuurt, moet u op Modelo 210 het werkelijke huurinkomen aangeven in plaats van (of, voor de perioden van leegstand, naast) toegerekend inkomen. Het verschil naargelang de woonplaats is aanzienlijk:
- Inwoners van de EU/EER betalen 19% over het nettoinkomen, na aftrek van toegestane kosten (een evenredig deel van IBI, bijdragen aan de vereniging van eigenaren, verzekering, reparaties, hypotheekrente, enz.).
- Inwoners van buiten de EU, inclusief Britse eigenaren, betalen 24% over het brutoinkomen zonder enige aftrek.
Doordat kosten niet mogen worden afgetrokken, ligt de effectieve belastingdruk voor Britse verhuurders merkbaar hoger dan voor verhuurders uit de EU. Als u aan vakantiegangers verhuurt, bedenk dan dat u ook een geldige toeristische registratie nodig hebt, zoals we uitleggen in onze gids over uw vakantiehuis in Murcia legaal verhuren.
Termijnen: wanneer dien ik Modelo 210 in?
Toegerekend inkomen wordt jaarlijks aangegeven, in het jaar na het belastingjaar. Voor het belastingjaar 2025 is de uiterste datum 31 december 2026.
De indieningstermijnen voor huurinkomsten veranderen. Sinds 2024 kunnen huurinkomsten in één jaarlijkse aangifte worden gebundeld, en een hervorming van 2026 (Order HAC/623/2026) wijzigt de termijnen en de te verstrekken informatie verder, waaronder een nieuwe bijlage waarin verhuurders uit de EU/EER de aftrekbare kosten per categorie moeten uitsplitsen in plaats van als één bedrag. Omdat deze termijnen in beweging zijn, doet u er goed aan de actuele termijn voor uw situatie te bevestigen voordat u indient; ons belastingteam houdt de wijzigingen bij.
Het missen van de termijn kan leiden tot boetes, rente en toeslagen. Te late aangiften die u vrijwillig regulariseert, brengen over het algemeen lagere toeslagen met zich mee dan aangiften waarvoor de belastingdienst u achternazit, en u kunt gewoonlijk tot vier jaar achteraf indienen om bij te komen.
Waarom niet-residenten worden betrapt
De Spaanse belastingdienst heeft de handhaving de afgelopen jaren aanzienlijk aangescherpt, met automatische gegevenskoppelingen met het Land Registry en met digitale verhuurplatforms zoals Airbnb en Booking. Het bezit van een Spaanse woning is voor de autoriteiten nu eenvoudig te zien, waardoor het niet indienen van een aangifte veel waarschijnlijker wordt opgemerkt dan vroeger.
Er is ook een lopende juridische kwestie die u moet kennen: de Europese Commissie heeft formeel bezwaar gemaakt tegen de Spaanse regel dat niet-residenten belasting over toegerekend inkomen betalen voor woningen die zij zelf gebruiken, omdat residenten voor hun hoofdwoning niet op dezelfde wijze worden belast. Zoals het er nu voor staat, moet u blijven indienen, maar als de regel ooit wordt geschrapt, kunnen belastingplichtigen die hebben ingediend mogelijk teruggave voor eerdere jaren aanvragen; nog een reden om te blijven indienen in plaats van het te negeren.
Hoe zit het met IBI en andere kosten?
Om het volledige beeld helder te houden: als eigenaar die niet-resident is, krijgt u doorgaans te maken met:
- IBI – jaarlijkse gemeentelijke onroerendgoedbelasting, gefactureerd door het gemeentebestuur.
- Belasting op toegerekend inkomen (Modelo 210) – jaarlijkse landelijke belasting, ook als de woning leegstaat.
- Belasting op huurinkomsten (Modelo 210) – als u de woning verhuurt.
- Afvalheffing en bijdragen aan de vereniging van eigenaren waar van toepassing.
- Vermogenswinstbelasting en plusvalía – alleen wanneer u verkoopt.
Ons team voor belasting en accountancy handelt de Modelo 210-aangiften af voor eigenaren aan de hele Costa Cálida, zodat er niets tussen wal en schip valt.
Veelgestelde vragen
Betalen niet-residenten belasting over een Spaanse woning die zij niet verhuren?
Ja. Zelfs een leegstaande tweede woning valt onder de belasting op toegerekend inkomen (renta imputada), jaarlijks aan te geven met Modelo 210. Dit staat los van uw IBI, de gemeentelijke onroerendgoedbelasting.
Hoeveel bedraagt de belasting op toegerekend inkomen voor niet-residenten in Spanje?
De grondslag is 1,1% of 2% van de kadastrale waarde, belast tegen 19% voor inwoners van de EU/EER of 24% voor alle anderen, inclusief Britse eigenaren na de Brexit.
Wat is de termijn voor Modelo 210?
Voor toegerekend inkomen dient u in het jaar na het belastingjaar in, dus inkomen over 2025 moet vóór 31 december 2026 zijn aangegeven. De termijnen voor huurinkomsten veranderen door een hervorming van 2026, dus bevestig de actuele termijn.
Wat gebeurt er als ik Modelo 210 nooit heb ingediend?
Gewoonlijk kunt u de afgelopen vier jaar regulariseren. Vrijwillig te laat indienen brengt over het algemeen lagere toeslagen met zich mee dan wanneer de belastingdienst u achternazit, wat door de automatische gegevenskoppelingen steeds waarschijnlijker wordt.
Moeten beide eigenaren afzonderlijk indienen?
Ja. Als een woning meer dan één eigenaar heeft, dient elke eigenaar zijn eigen Modelo 210 in voor zijn eigendomsaandeel.
Laat ons uw Modelo 210 afhandelen
Als u een woning in Murcia bezit en niet zeker weet of uw belasting als niet-resident op orde is, of als u nooit belasting over toegerekend inkomen hebt aangegeven, kunnen wij uw situatie beoordelen, u bijwerken en de aangifte elk jaar voor u indienen.
Wat onze dienstverlening voor Modelo 210 omvat:
- Uw kadastrale waarde controleren en het juiste toegerekend inkomen voor elke eigenaar berekenen.
- Modelo 210 elk jaar vóór de termijn opstellen en indienen, zodat u er nooit zelf aan hoeft te denken.
- Huurinkomsten aangeven als u de woning verhuurt, inclusief vakantieverhuur.
- Eerdere jaren die u mogelijk hebt gemist inhalen, om boetes en rente te beperken.
- Modelo 210 indienen na een verkoop om uw vermogenswinstbelasting af te rekenen of de ingehouden 3% terug te vorderen.
- Alles in het Engels uitleggen, per e-mail of telefoon, waar u ook woont.
Uw aangiften worden opgesteld onder toezicht van Antonio Legaz Morales, directeur juridische zaken bij PALS en advocaat ingeschreven bij de Orde van Advocaten van Cartagena (nr. 1106), met meer dan 30 jaar ervaring in het adviseren van buitenlandse vastgoedeigenaren aan de Costa Cálida.
Plan een consultatie of neem contact op met PALS in Puerto de Mazarrón en Alhama.
Antonio Legaz Morales
Antonio Legaz Morales is the founder and CEO of PALS Solicitors. A qualified Spanish lawyer, he is a registered member of the Ilustre Colegio de Abogados de Cartagena (Bar Association of Cartagena, Murcia), collegiate number 1106, and holds a law degree from the Universidad San Pablo-CEU in Madrid.
With more than 25 years in active legal practice, Antonio specialises in property conveyancing, Spanish tax, and inheritance and succession law for international clients on the Costa Cálida. He advises UK, Irish and other foreign nationals buying, selling and inheriting property across Puerto de Mazarrón, the Mar Menor and Condado de Alhama, guiding them through the Spanish legal and tax system in plain English.
View his professional profile on Legalia.