Si vous possédez un bien en Espagne mais vivez à l’étranger, payer votre IBI annuel (taxe foncière) ne représente que la moitié de ce que l’administration fiscale espagnole attend de vous. La plupart des propriétaires non-résidents doivent aussi un second impôt, distinct, déclaré sur le Modelo 210, et de nombreux propriétaires britanniques et irlandais de la Costa Cálida ignorent son existence jusqu’à l’arrivée d’une lettre de pénalité. Ce guide explique ce qu’est le Modelo 210, le surprenant impôt sur le « revenu imputé » dû même pour une résidence secondaire vide, les taux et les délais de 2026, et comment rester en règle.
Vous voulez simplement que ce soit fait ? PALS dépose chaque année le Modelo 210 pour les propriétaires non-résidents, et peut vous remettre à jour si vous avez omis des années précédentes. Demandez-nous un devis.
Qu’est-ce que le Modelo 210 ?
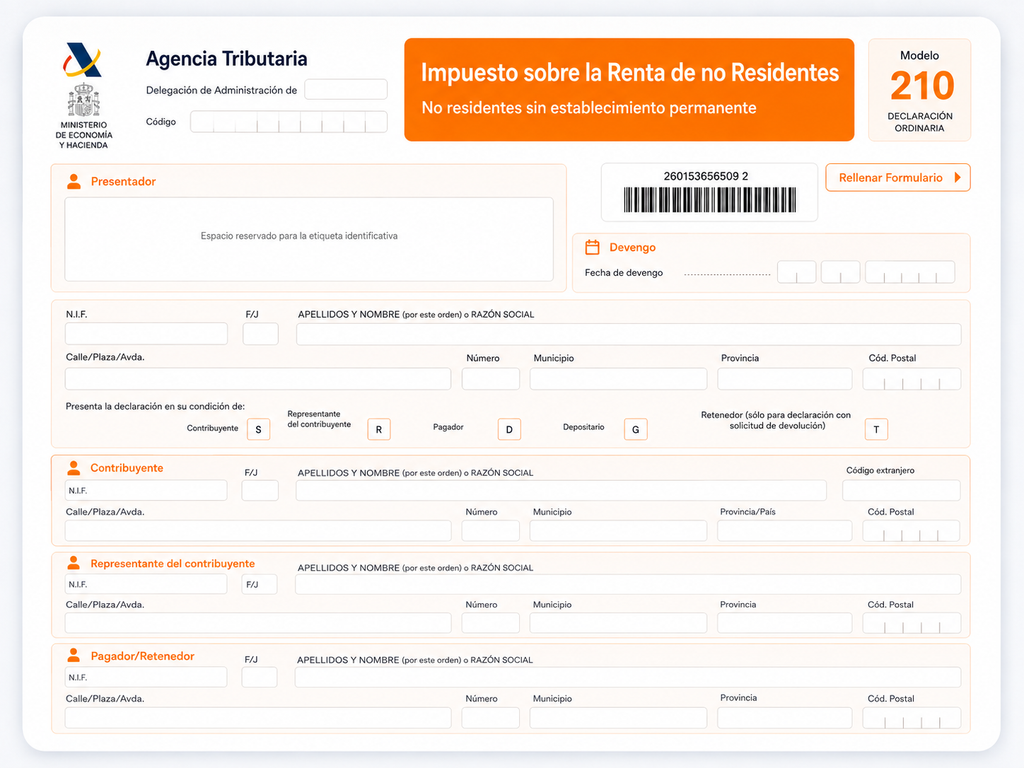
Le Modelo 210 est la déclaration d’impôt sur le revenu des non-résidents (IRNR), le formulaire utilisé par les personnes qui ne sont pas résidentes fiscales en Espagne mais perçoivent des revenus liés à l’Espagne. Pour les propriétaires immobiliers, il couvre trois situations différentes :
- Le revenu imputé sur un bien que vous utilisez vous-même ou laissez vide (annuel),
- Les revenus locatifs si vous louez le bien (annuels ou périodiques)
- Les plus-values lorsque vous vendez (déclarées peu après la signature).
Cet article se concentre sur les deux premiers, ceux qui vous concernent chaque année tant que vous êtes propriétaire. L’impôt sur la vente est traité séparément dans notre guide sur l’impôt sur les plus-values pour les non-résidents qui vendent un bien espagnol.
L’impôt qui surprend tout le monde : le revenu imputé (renta imputada)
Voici ce qui prend les propriétaires au dépourvu. Même si votre logement espagnol reste vide onze mois sur douze et ne vous rapporte rien, la loi espagnole le traite comme s’il générait un revenu locatif théorique, et vous impose sur celui-ci. C’est ce que l’on appelle la renta imputada, ou revenu imputé.
La logique est que posséder une résidence secondaire disponible pour votre usage personnel constitue un avantage, et l’Espagne impose cet avantage. Il s’applique à tout bien urbain qui n’est pas votre résidence principale et n’est pas loué pendant la période concernée.
Payer votre IBI ne couvre pas cet impôt. L’IBI est un impôt municipal facturé par la mairie ; l’impôt sur le revenu imputé est un impôt national déclaré auprès de l’Agencia Tributaria au moyen du Modelo 210. Ce sont deux obligations entièrement distinctes.
Comment le revenu imputé est-il calculé ?
La base imposable est un faible pourcentage de la valeur cadastrale (valor catastral) de votre bien, qui figure sur votre avis d’IBI :
- 1,1 % de la valeur cadastrale si celle-ci a été révisée ou actualisée au cours des dix dernières années environ, ou
- 2 % de la valeur cadastrale si elle n’a pas été actualisée récemment.
Cette base est ensuite imposée au taux applicable aux non-résidents :
- 19 % pour les résidents de l’UE, de l’Islande, de la Norvège ou du Liechtenstein, ou
- 24 % pour les résidents de tous les autres pays.
Depuis le Brexit, les propriétaires britanniques sont considérés comme non membres de l’UE et paient le taux de 24 %. C’est l’un des changements pratiques les plus importants pour les propriétaires britanniques depuis le Brexit.
Exemple chiffré
Supposons qu’un couple résidant au Royaume-Uni possède un appartement de vacances à Puerto de Mazarrón d’une valeur cadastrale de 90 000 €, révisée récemment (le taux de 1,1 % s’applique donc) :
- Base imposable : 90 000 € × 1,1 % = 990 €
- Impôt à 24 % (hors UE) : 990 € × 24 % = 237,60 € par an
S’il y a deux propriétaires, chacun dépose son propre Modelo 210 pour sa quote-part de 50 %, soit environ 118,80 € chacun. Les montants sont modestes, mais les pénalités et les intérêts pour des années de non-déclaration ne le sont pas.
Si vous louez le bien
Si vous louez votre bien, vous devez déclarer les revenus locatifs réels sur le Modelo 210 à la place du revenu imputé (ou en plus de celui-ci, pour les périodes où le bien était vide). La différence essentielle selon la résidence est considérable :
- Les résidents de l’UE/EEE paient 19 % sur le revenu net, après déduction des dépenses admises (une quote-part de l’IBI, les charges de copropriété, l’assurance, les réparations, les intérêts d’emprunt, etc.).
- Les résidents hors UE, y compris les propriétaires britanniques, paient 24 % sur le revenu brut, sans aucune déduction admise.
L’impossibilité de déduire les dépenses rend la charge fiscale effective sensiblement plus lourde pour les bailleurs britanniques que pour ceux de l’UE. Si vous louez à des vacanciers, n’oubliez pas qu’il vous faut également une inscription touristique valide, comme nous l’expliquons dans notre guide sur la location légale de votre résidence de vacances à Murcie.
Délais : quand déposer le Modelo 210 ?
Le revenu imputé se déclare chaque année, au cours de l’année suivant l’exercice fiscal. Pour l’exercice 2025, la date limite est le 31 décembre 2026.
Les périodes de dépôt des revenus locatifs évoluent. Depuis 2024, les revenus locatifs peuvent être regroupés dans une seule déclaration annuelle, et une réforme de 2026 (Ordre HAC/623/2026) modifie encore les délais et les informations à déclarer, notamment par une nouvelle annexe obligeant les bailleurs de l’UE/EEE à détailler les dépenses déductibles catégorie par catégorie plutôt que sous la forme d’un chiffre unique. Ces périodes étant en pleine évolution, vérifiez le délai en vigueur pour votre situation avant de déposer votre déclaration ; notre équipe fiscale suit ces changements.
Le non-respect du délai peut entraîner des pénalités, des intérêts et des majorations. Les déclarations tardives que vous régularisez volontairement donnent généralement lieu à des majorations plus légères que celles pour lesquelles l’administration fiscale vous relance, et vous pouvez généralement déposer rétroactivement jusqu’à quatre ans de déclarations pour vous mettre à jour.
Pourquoi les non-résidents se font prendre
L’administration fiscale espagnole a considérablement renforcé ses contrôles ces dernières années, en recourant à des recoupements automatiques de données avec le registre foncier et avec les plateformes de location numériques telles qu’Airbnb et Booking. Posséder un bien en Espagne est désormais facile à repérer pour les autorités, ce qui signifie que la non-déclaration a beaucoup plus de chances d’être détectée qu’auparavant.
Il existe aussi une question juridique en cours qu’il est utile de connaître : la Commission européenne a formellement contesté la règle espagnole selon laquelle les non-résidents paient l’impôt sur le revenu imputé pour les biens qu’ils utilisent eux-mêmes, au motif que les résidents ne sont pas imposés de la même façon sur leur résidence principale. En l’état actuel, vous devez continuer à déposer vos déclarations, mais si la règle devait un jour être annulée, les contribuables qui ont déclaré pourraient peut-être demander le remboursement des années antérieures, une raison de plus de continuer à déclarer plutôt que d’ignorer cette obligation.
Qu’en est-il de l’IBI et des autres frais ?
Pour que le tableau soit complet, en tant que propriétaire non-résident, vous devez généralement faire face à :
- L’IBI – taxe foncière municipale annuelle, facturée par la mairie.
- L’impôt sur le revenu imputé (Modelo 210) – impôt national annuel, même si le bien est vide.
- L’impôt sur les revenus locatifs (Modelo 210) – si vous louez le bien.
- Les frais de collecte des ordures et les charges de copropriété, le cas échéant.
- L’impôt sur les plus-values et la plusvalía – uniquement lorsque vous vendez.
Notre équipe fiscalité et comptabilité s’occupe des déclarations Modelo 210 des propriétaires de toute la Costa Cálida afin que rien ne passe entre les mailles du filet.
Foire aux questions
Les non-résidents paient-ils un impôt sur un bien espagnol qu’ils ne louent pas ?
Oui. Même une résidence secondaire vide est soumise à l’impôt sur le revenu imputé (renta imputada), déclaré chaque année sur le Modelo 210. Il est distinct de votre taxe foncière IBI.
À combien s’élève l’impôt sur le revenu imputé des non-résidents en Espagne ?
La base est de 1,1 % ou 2 % de la valeur cadastrale, imposée à 19 % pour les résidents de l’UE/EEE ou à 24 % pour tous les autres, y compris les propriétaires britanniques depuis le Brexit.
Quelle est la date limite du Modelo 210 ?
Pour le revenu imputé, vous déposez la déclaration au cours de l’année suivant l’exercice fiscal ; les revenus de 2025 sont donc à déclarer avant le 31 décembre 2026. Les délais pour les revenus locatifs évoluent en raison d’une réforme de 2026 ; vérifiez donc la période en vigueur.
Que se passe-t-il si je n’ai jamais déposé de Modelo 210 ?
Vous pouvez généralement régulariser les quatre dernières années. Un dépôt tardif volontaire entraîne en principe des majorations plus légères que lorsque l’administration fiscale vous relance, ce qui est de plus en plus probable compte tenu des recoupements automatiques de données.
Chaque propriétaire doit-il déposer sa déclaration séparément ?
Oui. Si un bien a plusieurs propriétaires, chacun dépose son propre Modelo 210 pour sa quote-part de propriété.
Confiez-nous votre Modelo 210
Si vous possédez un bien à Murcie et n’êtes pas certain que votre impôt de non-résident soit à jour, ou si vous n’avez jamais déclaré l’impôt sur le revenu imputé, nous pouvons examiner votre situation, vous mettre à jour et déposer la déclaration pour vous chaque année.
Ce que comprend notre service Modelo 210 :
- Vérification de votre valeur cadastrale et calcul du revenu imputé correct pour chaque propriétaire.
- Préparation et dépôt du Modelo 210 chaque année avant la date limite, afin que vous n’ayez jamais à y penser.
- Déclaration des revenus locatifs si vous louez le bien, y compris en location saisonnière.
- Mise à jour des années précédentes que vous auriez pu omettre, afin de réduire les pénalités et les intérêts.
- Dépôt du Modelo 210 après une vente pour régler votre impôt sur les plus-values ou récupérer la retenue de 3 %.
- Explication claire de tout, par e-mail ou par téléphone, où que vous viviez.
Vos déclarations sont préparées sous la supervision d’Antonio Legaz Morales, directeur des affaires juridiques de PALS et avocat inscrit au barreau de Carthagène (n° 1106), qui compte plus de 30 ans d’expérience dans le conseil aux propriétaires étrangers sur la Costa Cálida.
Prenez rendez-vous pour une consultation ou contactez PALS à Puerto de Mazarrón et à Alhama.
Antonio Legaz Morales
Antonio Legaz Morales is the founder and CEO of PALS Solicitors. A qualified Spanish lawyer, he is a registered member of the Ilustre Colegio de Abogados de Cartagena (Bar Association of Cartagena, Murcia), collegiate number 1106, and holds a law degree from the Universidad San Pablo-CEU in Madrid.
With more than 25 years in active legal practice, Antonio specialises in property conveyancing, Spanish tax, and inheritance and succession law for international clients on the Costa Cálida. He advises UK, Irish and other foreign nationals buying, selling and inheriting property across Puerto de Mazarrón, the Mar Menor and Condado de Alhama, guiding them through the Spanish legal and tax system in plain English.
View his professional profile on Legalia.